

什麼是自僱人士
是指以自僱方式從事《職業稅規章》附表“自由及專門職業表”中所列示職業的人士
申報義務
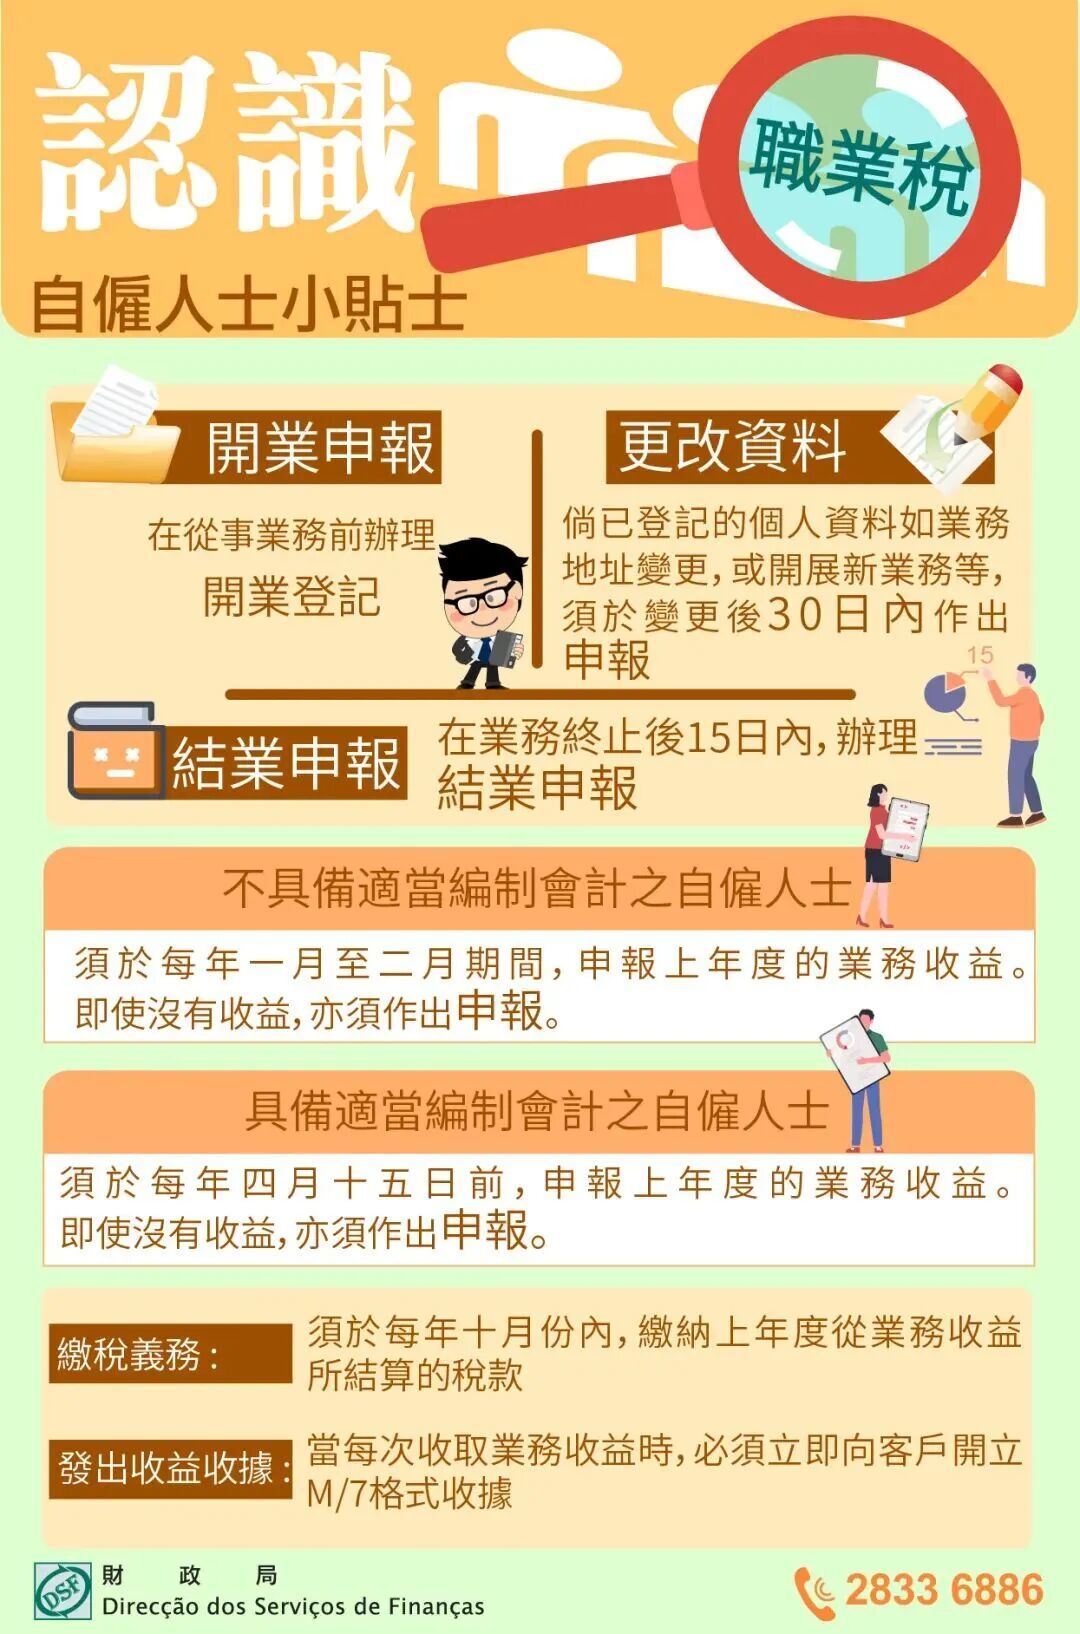
開業申報:須在從事業務前,遞交M1/M1A格式申報表及「稅務住所申報書」辦理開業登記
更改資料申報:倘已登記的個人資料作出更改,如業務地址、開展新業務等,須於更改事實發生後的30日內,遞交M1/M1A格式申報表作出更改
結業申報:在業務終止後15日內,遞交M1/M1A格式申報表辦理結業申報
不具備適當編制會計之自僱人士,須於每年一月至二月期間,遞交M/5格式收益申報表,申報上年度的業務收益。即使沒有收益,亦須作出申報
具備適當編制會計之自僱人士,須於每年四月十五日前,遞交M/5格式收益申報表,申報上年度的業務收益。即使沒有收益,亦須作出申報
繳稅義務
須於每年十月份內,繳納上年度從業務收益所結算的稅款
發出收益收據
當每次收取業務收益時,必須立即向客戶開立M/7格式收據