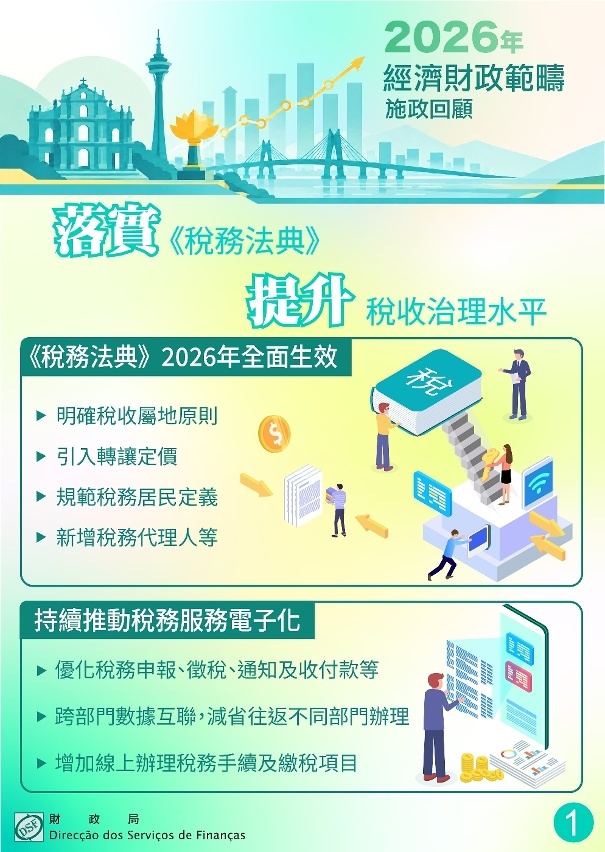


第24/2024號法律《核准〈税務法典〉》已於2026年全面生效,是澳門特區税收徵管制度新的里程碑。《税務法典》明確税收屬地原則、引入轉讓定價、規範税務居民定義及新增税務代理人等國際税收原則及概念,有助提升税收治理水平、加強税務透明度和法治化水平。
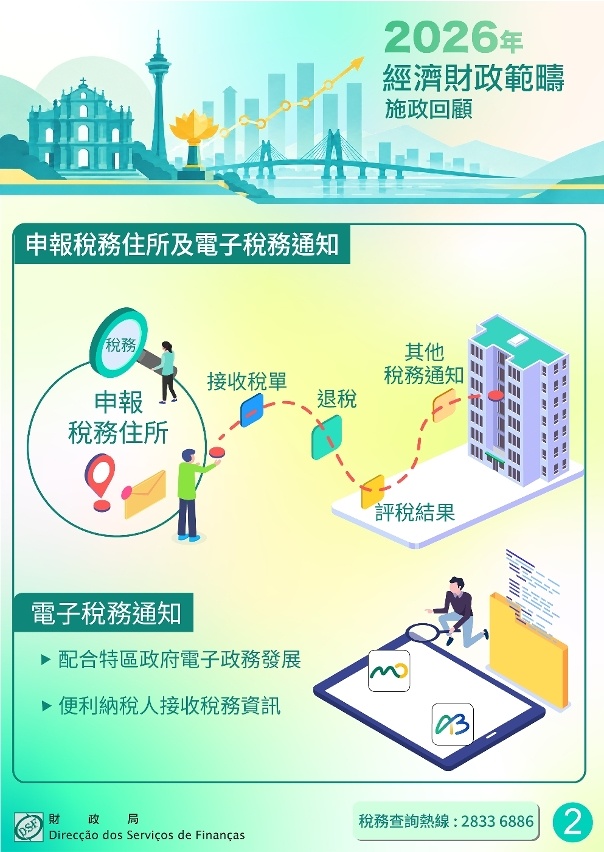
申報税務住所及可採用電子方式接收税務通知
為提升税務通知的準確性及效率,《税務法典》對税務住所作出規定,税務住所是用於税務行政當局向納税主體寄送如税單、退税、評税結果及其他税務通知的唯一地點,無論納税人涉及一項或多項税種,只需完成一次税務住所申報,其後所有税項的税務通知均會寄送至已申報的税務住所。
為配合特區政府電子政務發展,《税務法典》亦引入電子方式的税務通知,便利納税人接收特區政府相關部門發送的税務資訊,進一步提升資訊接收的便利性和時效性,推動税務服務朝着數字化和智慧化方向發展。
引入多項與國際標準接軌的税收概念
《税務法典》引入了多項與國際標準接軌的税收概念,包括明確採用屬地原則徵税,僅對在澳門產生或源自澳門的收益行使徵税權,進一步清晰界定澳門税務管轄範圍;同時,對跨國企業之間的關聯交易引入“轉讓定價”制度,防止跨國企業透過轉讓定價交易將利潤轉移至位於税負較低的税務管轄區的關聯企業。
規範“税務居民”、指定“税務代理人”
此外,《税務法典》亦規範了“税務居民”的定義,明確在澳滿183日或有居所的個人納税人,或在澳門有住所或實際管理機關的法人納税人屬澳門税務居民,清晰界定納税人在税務上的歸屬關係及義務範圍。
為確保税務聯繫及通知送達的有效性,《税務法典》亦引入税務代理人制度,對在澳少於183日及沒有選擇使用電子方式接收税務通知的個人,又或處於終止活動狀態或在澳無住所、實際管理機關或常設機構但有收益的法人,必須依法指定税務代理人。
持續推動税務服務電子化
隨着《税務法典》的全面實施,以及配合特區政府的電子政務發展,財政局將持續優化税務申報、徵税、通知及收付款等方面的電子化服務;透過跨部門數據互聯,減省納税人往返不同部門申報的情況;並持續優化及拓展線上辦理税務手續及繳税的項目,不斷提升公共服務效率和質量,營造便民便商的辦税環境。